北京昌平区民间借贷胜诉案例:本息重新结算引争议,江石律师助力当事人成功挽回219万债权
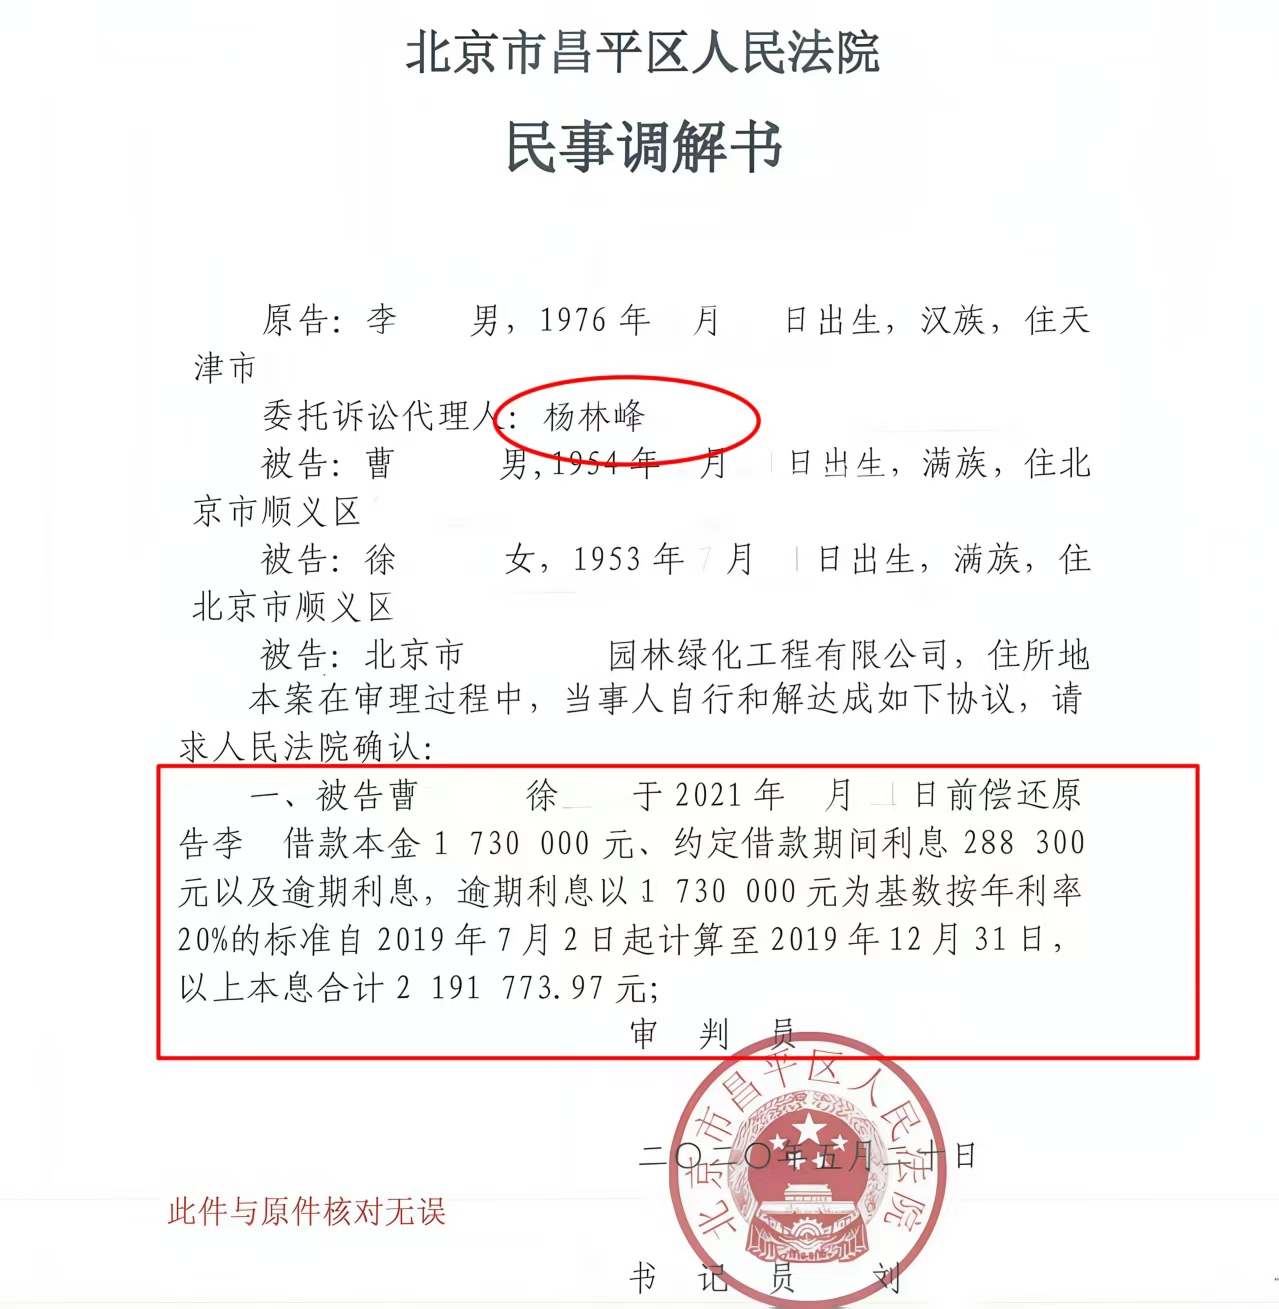
原告于2014至2017年间分三笔出借310万元给被告,双方本息结算后被告重新出具了173万元的借条。因借款到期后被告违约未还,原告诉至北京昌平法院。经法院主持调解,双方达成协议:被告需偿还本息约219万元,涉事园林公司承担连带清偿责任
北京江石律师事务所 杨林峰
案情简介
本案系一起典型的民间借贷本息结算后重新出具借条引发的纠纷。自2014年至2017年间,原告先后分三笔向三被告出借款项共计310万元。双方借贷惯例为年利率20%,借款期限一年。期满后双方根据前期本息偿还情况进行结算,并以尚欠本息总额作为后期本金重新出具借条。2018年8月31日,经双方结算重新出具借条,明确被告欠款本金173万元,期限至2019年7月1日,到期本息合计201.83万元。然而期限届满后,经原告多次催要,被告仍未履行还款义务。原告遂委托律师诉至北京市昌平区人民法院,请求判令被告归还本息及违约金。
裁判结果
经北京市昌平区人民法院主持调解,双方当事人自愿达成协议:
被告曹某、徐某于2021年3月31日前偿还原告借款本金173万元、约定借款期间利息28.83万元以及逾期利息,以上本息合计约219万元;
被告北京市某园林绿化工程有限公司对上述借款本息承担连带清偿责任;
江石评析
结合北京市昌平区人民法院的裁判口径与民间借贷司法解释,本案对同类纠纷具有极强的普法与参考价值:
“本息转结”的合法性认定:在民间借贷中,借款到期后双方结算本息并重新出具借条是常见做法。根据相关司法解释,只要前期利率未超过法定保护上限,重新出具借条的本金即可得到法院支持。
公司连带责任的重要性:本案涉案金额较大,若仅以自然人作为借款人,后续执行风险较高。律师在前期介入时,精准锁定资金用途及公司担保责任,将公司列为共同被告,极大增强了债权实现的可能性。
调解结案的双赢优势:在事实清楚、证据充分的情况下,选择调解结案不仅可以缩短诉讼周期、降低诉讼成本,还能缓解双方对立情绪,使被告更愿意配合履行还款义务,是处理大额民间借贷纠纷的优质策略。对于遭遇类似“借款到期不还、本息结算难”的当事人,建议及时委托专业律师,通过诉讼保全与调解谈判相结合的方式,最大程度挽回经济损失。
判决书节选